AI로 버그 찾기.

프로그래밍 2026. 9. 17. 20:07 Posted by UnHa Kim

최근 로컬 AI 코딩 에이전트 앱 LM Studio Bionic에 Qwen 3.8 27B Q8 모델을 얹어서 프로그래밍 작업에 애용하고 있다.

(로컬 AI이므로 전기료를 제외하면 토큰 비용이 없는 무료이다.)


처음에는 아이디어로만 가지고 있던 새로운 기능을 구현하는 데 주로 사용했고, (소형 LLM을 활용한 로컬 자동 코딩 : https://ghts.tistory.com/211), 지금은 기존 코드에서 버그를 찾아내는 데 주로 사용하고 있다.


LM Studio Bionic이 상당히 무겁고 느린 데다가, Qwen 3.8 27B 도 과추론을 일삼는 특성이 있어서, 2개의 조합은 매우 느리지만, 작업이 확실하고 깔끔하게 마무리 되는 특성 때문에 계속 사용하고 있다.


잠들기 전 AI에게 버그를 찾으라고 명령을 내린 후, 자고 일어나 보면 밤새 AI가 작업해서 버그 보고서 작성을 마친 상태이다.

이렇게 잠든 시간을 활용하면, 느린 속도를 어느 정도 보완할 수 있다.

무료 중소형 LLM모델이 기억도 가물가물한 오래된 코드 뭉치에서 버그를 찾아내는 것을 보면  감탄을 금할 수 없다.


AI가 찾아낸 버그를 수정하다보니, 거의 변동이 없던 깃허브 저장소에 커밋이 갑자기 증가했다.

(https://github.com/ghts/ghts/graphs/commit-activity)


GPU 1장에 다 들어가는 27B에 불과한 소형 모델로 토큰 비용 지출 없이 이 정도 작업이 가능하다는 게 놀라울 따름이다.


앞으로 얼마나 많은 변화가 올 지 가늠도 안 된다.

워렌 버핏의 스승으로 유명한 벤저민 그레이엄은 1976년 9월에 사망했다.

사망 직전 1976년에 진행한 인터뷰 자료 3개를 구했는 데, 내용이 서로 비슷하다.

그 중 Medical Economics에 게재된 인터뷰 내용을 올린다. (AI 자동 번역 후 수동 확인)

내용을 읽어보면 알겠지만, 벤저민 그레이엄은 생애 후반부에 (복잡하고 세밀한 증권 분석보다는) 단순명료한 규칙에 기반한 계량 투자를 권장했다.

다만, 한국의 경우 경기 민감 종목 비중이 높은 특성 상 PER 대신 PBR을 사용하거나, PER/PBR을 혼합해서 사용하는 방식이 더 적합할 수도 있다.

(경기순환주 저PER 함정 : https://ghts.tistory.com/190)


원문 링크 : https://alphaarchitect.com/wp-content/uploads/2011/04/Simple-and-Easy-Approach-Medical-Economics-Graham-1976.pdf


저평가 주식을 찾는 가장 쉬운 방법


가치 투자의 아버지라 불리는 '벤저민 그레이엄'만큼 주식 시장의 생리를 잘 알고, 가치 있는 주식을 선정하는 비결에 능통한 사람은 드물 것입니다. 그는 이 분야의 성경이라 불리는 『증권분석(Security Analysis)』을 공동 집필했을 뿐만 아니라, 월스트리트에서는 전설적인 수익률을 기록한 인물로 유명합니다.

서른다섯의 나이에 이미 백만장자가 되었던 그레이엄은 얼마 전 캘리포니아로 은퇴했습니다.

최근 그는 지난 반세기 동안 성공적으로 사용해 온 자신만의 주식 선정법을 누구나 쉽게 따라 할 수 있는 몇 가지 원칙으로 정리하는 데 전념해 왔습니다.

현재 82세인 그는 투자 상담사 '제임스 B. 리'와 함께 이 원칙들을 적용한 펀드를 설립하기도 했습니다.

그레이엄은 자신의 자산을 직접 관리하는 투자자라면 누구나 이 원칙만으로도 연평균 15% 이상의 수익을 충분히 낼 수 있다고 믿습니다.

라호야 해변의 서재에서 그레이엄은 『메디컬 이코노믹스』의 '바트 셰리던' 편집장을 만나 자신의 투자 철학을 들려주었습니다.

그 대화의 핵심 내용을 정리해 전해드립니다.


Q. 먼저, 어떻게 해서 이렇게 단순한 투자 기법을 고안하게 되셨나요?

그레이엄: 지난 몇 년간 저는 몇 가지 간단한 기준만으로 저평가된 주식을 골랐을 때 어떤 결과가 나오는지 테스트해 보았습니다. 연구 결과, 이 방식대로 포트폴리오를 구성했다면 장기적으로 다우존스 산업평균지수보다 두 배나 높은 수익을 거둘 수 있다는 점을 확인했죠. 50년치 데이터를 분석한 결과지만, 훨씬 짧은 기간에 적용해 봐도 결과는 성공적이었습니다. 이 결과에 확신이 생기자, 이를 실제 투자에 적용해야겠다고 생각했습니다.


Q. 이 기법으로 소위 말하는 '성장주’를 찾으시는 건가요?

그레이엄: 아닙니다. 제가 보기에 성장주 투자자나 일반적인 분석가들은 성장주에 얼마를 지불하는 것이 적당한지, 원하는 수익을 내려면 몇 개의 종목을 사야 하는지, 그리고 주가가 앞으로 어떻게 움직일지에 대해 명확한 답을 가지고 있지 않습니다. 그런데, 이것들이야말로 투자의 가장 기본이 되는 질문들이죠. 그래서 저는 성장주 중심의 투자 철학으로는 신뢰할 만한 결과를 내기 어렵다고 봅니다.


Q. 그렇다면 기업의 예상 이익이나 시장 점유율 같은 일반적인 지표들은 어떻게 보십니까?

그레이엄: 이론적으로는 중요할지 모르지만, 실제로 어떤 주식을 얼마에 사고 언제 팔지를 결정할 때는 별 도움이 되지 않습니다. 우리가 확실히 알 수 있는 건, 시장 전체적으로 주가가 고평가된 시기가 있고, 반대로 너무 저평가된 시기가 있다는 사실뿐입니다. 저는 개별 기업이나 산업의 미래 전망을 일일이 분석하지 않고도, 분산 투자 포트폴리오를 위한 논리적인 '매수’와 ‘매도’ 시점을 미리 정할 수 있다는 확신을 얻었습니다.


Q. 펀더멘털(기초 체력)을 무시한다는 생각은 요즘 분석가들에게는 거의 '이단’처럼 들릴 것 같습니다.

그레이엄: 그럴지도 모르죠. 하지만 제 연구 결과는 이것이 실제로 작동한다는 것을 보여줍니다. 핵심은 세 가지입니다. 첫째, 가치보다 싸게 사고 있다는 것을 미리 알 수 있는 명확한 매수 규칙이 있어야 합니다. 둘째, 이 방법이 통하려면 충분히 많은 종목에 나누어 투자해야 합니다. 마지막으로, 언제 팔 것인지에 대한 아주 분명한 매도 규칙이 필요합니다.


Q. 일반 투자자들도 충분히 따라 할 수 있는 방법인가요?

그레이엄: 당연합니다.


Q. 그럼 구체적으로 어떻게 시작하면 될까요?

그레이엄: 우선 『월스트리트 저널』 같은 경제 일간지의 주식 정보 섹션을 보면서, '최근 실제 이익’의 7배 이하로 거래되는 보통주 목록을 최대한 많이 만드십시오. 주의할 점은 예상 이익이 아니라 반드시 실제 기록된 이익을 기준으로 해야 한다는 것입니다.


Q. 왜 하필 PER(주가수익비율) 7배인가요? 5배나 9배가 아니라요?

그레이엄: 적정 주가를 결정하는 한 가지 방법은 우량 채권의 수익률을 확인하는 것입니다. 채권 수익률이 높다면 주식을 더 싸게 사야 하므로 PER 기준을 낮게 잡아야 하고, 반대로 채권 수익률이 떨어지면 주식에 더 많은 돈을 지불해도 되므로 PER 기준을 높여도 됩니다. 쉽게 기억하시려면, '이익수익률(PER의 역수)'이 우량(AAA 등급) 회사채 평균 수익률의 최소 두 배가 되는 종목을 고르시면 됩니다.


Q. 예를 들어 설명해 주시겠어요?

그레이엄: 간단합니다. 채권 수익률에 2를 곱한 뒤, 100을 그 숫자로 나누는 것입니다. 현재 AAA 채권 수익률이 약 7%라고 가정해 봅시다. 2를 곱하면 14가 되고, 100을 14로 나누면 대략 7이 나옵니다. 즉, 지금 시점에서 제가 생각하는 최대 적정 PER은 7배라는 뜻입니다. PER가 7을 넘는 주식은 과감히 제외합니다.


Q. 만약 채권 수익률이 6%로 떨어진다면 어떻게 되나요?

그레이엄: 그러면 수용 가능한 PER 기준도 올라갑니다. 6에 2를 곱하면 12가 되고, 100을 12로 나누면 최대 PER은 8배가 됩니다. 다만, 제 생각에 채권 수익률이 아무리 낮아져도 PER 10배가 넘는 주식은 절대 사지 않는 것이 좋습니다. 반대로 채권 수익률이 아무리 올라가도 PER 7배까지는 항상 매수 가능 범위에 둡니다.


Q. 알겠습니다. 그럼 오늘은 PER 7배 이하인 주식만 찾으면 되는군요. 그게 전부인가요?

그레이엄: 그것만으로도 꽤 괜찮은 포트폴리오가 되겠지만, 기준을 하나 더 추가하면 수익률을 더 높일 수 있습니다. PER 조건뿐만 아니라 '재무 상태가 건전한 기업’을 고르는 것입니다.


Q. 재무 상태가 건전한지는 어떻게 판단하나요?

그레이엄: 여러 방법이 있겠지만, 저는 아주 단순한 규칙을 씁니다. 바로 '회사가 빚진 금액보다 보유 자산이 최소 두 배는 많아야 한다’는 것입니다. 쉽게 확인하려면 '자기자본 대비 총자산 비율’을 보세요. 이 비율이 50% 이상이라면 재무 상태가 건전하다고 볼 수 있습니다. (역자 주 : '부채비율 100% 이하'와 같은 의미)


Q. '자기자본’이란 정확히 무엇을 말하나요?

그레이엄: 쉽게 말해 기업의 '순자산’입니다. 전체 자산에서 부채를 모두 뺐을 때 남는 금액이죠.


Q. 그런 수치를 계산하려면 회계사의 도움이 필요하지 않을까요?

그레이엄: 전혀 아닙니다. 기업의 연례 보고서를 보면 총자산과 자기자본 수치가 그대로 나와 있고, 거래하시는 브로커에게 물어봐도 금방 알려줄 것입니다.


Q. 예를 들어주신다면요?

그레이엄: 어떤 회사의 자기자본이 3,000만 달러이고 총자산이 5,000만 달러라면, 비율은 60%가 됩니다. 50%를 넘기 때문에 이 회사는 합격입니다.


Q. 지금 시장에도 이런 조건(PER 7배 이하 & 순자산 비율 50% 이상)을 충족하는 주식이 있나요?

그레이엄: 물론입니다. 1973~74년 같은 대폭락장 때만큼 많지는 않지만, 여전히 충분히 찾아볼 수 있습니다.


Q. 그렇게 추린 종목들로 포트폴리오를 어떻게 구성하면 좋을까요?

그레이엄: 통계적인 확률을 높이려면 종목 수가 많을수록 유리합니다. 최소 30개 정도의 종목을 보유하는 것이 이상적입니다. 투자 자금이 적다면 100주 미만의 소량(odd lots)으로 나누어 매수하셔도 됩니다.


Q. 주식은 얼마나 오래 보유해야 합니까?

그레이엄: 먼저 목표 수익률을 정하십시오. 매수 가격 대비 50% 수익을 목표로 잡는 것이 좋습니다.


Q. 모든 주식에서 50% 수익을 내야 한다는 말씀인가요?

(원본 PDF 파일의 답변 내용이 짤려있음. 문맥상으로나, 실제 상황으로나 모든 보유 종목에서 50% 수익이 나는 것을 불가능함.)


Q. 만약 목표 수익에 도달하지 못하면 어떻게 하나요?

그레이엄: 보유 기간에 제한을 두어야 합니다. 연구 결과 2~3년 정도가 가장 적당했습니다. 그래서 저는 이런 규칙을 추천합니다. 주식을 산 지 만 2년이 지났는데도 목표 수익에 도달하지 못했다면, 가격과 상관없이 매도하십시오. 예를 들어 1976년 9월에 샀다면, 늦어도 1978년 말에는 파는 것입니다.


Q. 판 돈은 다시 재투자하시나요?

그레이엄: 보통은 그렇습니다. 다만 시장 상황에 따라 유연하게 대처해야 합니다. 1974년처럼 저PER의 좋은 기업들이 쏟아져 나올 때는 투자금의 최대 75%까지 주식에 투입해 기회를 잡아야 합니다. 반대로 시장 전체가 너무 비싸서 제 기준에 맞는 종목을 찾기 어려울 때는 주식 비중을 25% 이하로 낮추고, 나머지는 미국 국채 같은 안전 자산에 넣어두는 것이 현명합니다.


Q. 이 전략을 사용하면 실제로 어느 정도의 수익을 기대할 수 있을까요?

그레이엄: 모든 종목에서 50% 수익을 낼 수는 없겠죠. 보유 기간이 끝났을 때 아주 적은 수익만 얻거나 때로는 손실을 보고 팔아야 할 수도 있습니다. 하지만 장기적으로 보면, 배당금을 합치고 수수료를 뺀 최종 수익률은 연평균 15% 이상이 될 것입니다.


Q. 이것이 50년 연구 끝에 얻은 데이터상의 수익률인가요?

그레이엄: 그렇습니다. 그리고 5년 정도의 짧은 기간을 놓고 봐도 결과는 매우 일관적이었습니다. 다만 그보다 더 짧은 기간에는 이 전략의 진가가 드러나지 않을 수 있습니다. 따라서 투자자는 단기적으로 성과가 나쁘더라도 견딜 수 있는 재무적, 심리적 준비가 되어 있어야 합니다. 예를 들어 1973~74년 하락기에는 장부상 손실이 났겠지만, 원칙을 믿고 버텼다면 1975~76년에 모두 회복하고 5년 평균 15%의 수익을 얻었을 것입니다. 하락장이 오더라도 끝까지 견디는 힘이 필요합니다.


Q. 최근 다우 지수가 1,000포인트 근처까지 오고 많은 종목이 최고가를 경신하고 있습니다. 과거처럼 갑작스러운 폭락이 올 위험은 없을까요?

그레이엄: 저를 포함해 그 누구도 시장의 미래를 정확히 예측할 수는 없습니다. 하지만 가격 수준이 위험할 정도로 높다면, 반드시 심각한 조정이 온다는 것은 분명합니다. 제 테스트 결과에서도 시장이 과평가되었을 때는 매력적인 가격의 주식이 극히 드물었습니다. 그것이 바로 시장 전체가 너무 높다는 강력한 경고 신호입니다.


Q. 마지막으로, 이 투자법을 성공시키기 위한 핵심을 요약해 주신다면요?

그레이엄: 결국 핵심은 '인내심’입니다. 통계적 확률이 내 편이 될 때까지, 충분히 긴 시간 동안 이 단순한 원칙들을 일관되게 밀고 나갈 수 있는 인내심이 필요합니다.


역자 주 : 결국, 결론은 정교하고 세밀한 분석이 돈을 벌어주는 것이 아니라, 대략적인 가치 평가를 겸비한 오랜 시간 기다리는 엉덩이가  돈을 벌어준다.


투자는 간단하지만 쉽지 않다. - 워렌 버핏


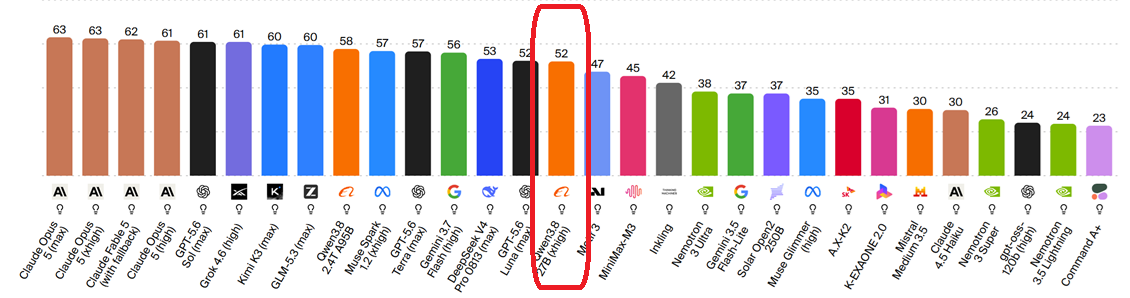
중국 알리바바 그룹이 개발한 Qwen 3.8 27B는 게임용 GPU 1장에 다 들어가는 작은 용량에도 불구하고, Artificial Analysis Intelligence Index가 50점이 넘어가는 (용량 대비) 엄청난 성능을 낸다.

이게 얼마나 엄청난 점수인가 하면, 2년 전 세계 최고 성능을 자랑했던 클로드 OPUS 4.5 모델과 비벼볼 수 있는 수준이다.


비록, 과추론(너무 오랫동안 생각)하는 경향이 있어서, 간단한 작업 하나에 10분 넘게 기다려야 하는 일이 다반사이긴 하지만, 토큰 비용을 지불하지 않고, 각자 PC에서 쓸만한 성능의 자동 코딩을 수행할 수 있는 시대가 된 것이다.

느린 속도 문제도 잠들기 전에 일을 시켜놓고, 자고 일어나면 대충 해결되어 있어서 감당 가능한 수준이다.


요즘 많이 쓴다는 '클로드 코드'는 터미널 인터페이스인데, 21세기에 아직도 터미널?? 이라는 생각에 손이 가질 않아서, 'ChatGPT'(일명 codex-app), 'Hermes Desktop', 'Cline'(VS Code 플러그인), 'LM Studio Bionic'등 GUI 인터페이스 에이전트 앱을 주로 사용했고, ollama를 사용해서 Qwen 3.8 27B을 백엔드로 연결해서 사용했는 데, 초기 기능 구현 코딩은 훌륭하게 해 낸다.


불과 2년 전에는 개별 파일 단위로 (혹은 코드 블록 단위로), AI에게 떠먹여주듯 수동으로 컨텍스트를 일일이 지정하고 '예제 코드 작성'/'코드 리뷰'/'문서화'등 보조 업무 용도로만 사용했고, 그것조차도 대단한 발전이라고 생각했는 데,

이제는 AI 모델이 알아서 프로젝트 내 수많은 파일들을 뒤져가면서 관련된 파일을 찾아내고,

'자동 코드 생성' -> '테스트 코드 작성' -> '테스트 수행' -> '오류 수정'까지 개발 프로세스 전반을 다 해 내고,

이후 적절한 추가 지시만 하면 '중복 코드 제거' 리팩토링까지 해 내는 것을 보면서,

개발 과정의 주요 업무 80% 이상을 AI가 해내는 시대가 왔다는 느낌이다.


물론, 아직까지는 한계가 존재한다.

초기 구현 과정에서 중복 코드를 다량 양산한다.

그래서, 초기 구현을 마친 후, 리팩토링 작업을 반복적으로 수행해줘야 한다.

리팩토링 작업도 AI 모델에게 시키면 80~90%는 해결되지만, 마지막 10~20%는 여전히 사람의 손길이 필요한 것 같다.

그리고, 가끔씩 미세한 로직 에러(혹은 논리 버그)가 숨어있는 경우도 존재한다.


쓸만한 수준의 초기 기능 구현은 아주 빠르게 구현되는 데,

해당 코드를 장기간 관리 가능한 수준으로 복잡성을 관리해 나가려면,

(아직까지는) 인간의 개입(내지 케어)가 필요한 것 같다.


결국, 장기 유지보수를 위해서 AI가 생성한 코드를 인간이 읽고 이해해야 하니까,

현직 개발자들은 AI가 엄청난 속도로 쏟아내는 코드를 읽고 이해하느라 업무량이 폭증했다고 한다.

개인적으로는 혼자서 모든 것을 개발하던 것에 비하면 체감 피로도가 확연히 줄었다.


피터 린치 천국 이론

투자 이야기 2026. 8. 11. 18:02 Posted by UnHa Kim


강환국의 저서에는 5-10 지옥, 11-4 천국 이론이 꾸준하게 언급되어 있다.

그런데, 피터 린치도 '피터 린치의 이기는 투자'의 제7장에 '11월~ 다음해 1월' 사이 구간 동안에 유독 소형주의 수익율이 좋다고 언급한다.

'세금 매도'가 일어나는 11월과 12월에 하락한 종목을 샀다가 주가가 반등하는 다음 해 1월까지 보유하고 있으면 꽤 괜찮은 수익을 올릴 수 있을 것이다. 1월에는 주가가 오르는 경향이 있다는 이른바 '1월 효과'는 특히 소형주에서 두드러지게 나타난다.

여기서, '세금 매도'란 세금을 줄이려는 목적으로 평가 손실을 기록 중인 종목을 매도하는 거래를 의미한다고 한다.

한국도 법인의 경우 '수익 - 손실' 금액 기준으로 법인세가 부과되므로, 12월말 결산 직전에 '평가 손실'을 기록 중인 종목을 매도해서 '실제 손실'로 확정시키면 법인세 절세 효과가 있다.


이것은 피터 린치의 '11-1 천국 이론'이라고 할 수 있겠다.


The Infographics Show 유튜브 채널

투자 이야기 2026. 8. 7. 15:19 Posted by UnHa Kim

https://www.youtube.com/@TheInfographicsShow/videos


The Infographics Show

Facts are fun, but most are presented in boring and badly edited videos. The Infographics Show focuses on making animated motion infographic videos, made in a fun and entertaining way. Software that we use: Adobe Audition for voice recording, Adobe Illustr

www.youtube.com


영문 영상이긴 한데, 유튜브의 자막 자동 번역 기능을 사용하면 영어를 몰라도 이해하는 데 큰 문제는 없다.


AI 붐이 내포하고 있는 여러 문제에 대해서 지적하고 있다.

- 일자리 감소로 인한 경기 둔화

- 데이터센터 건설을 가로막는 전력 공급의 물리적 한계

- LLM모델 성능이 높아질 수록 치솟는 연산 비용

- 중국산 오픈 모델과 경쟁으로 인한 가격 상승 제한

- 매출이 늘어날 수록 손실이 커지는 AI업체의 뒤틀린 비지니스 구조

- AI업체/데이터센터 업체/하드웨어 업체 간의 상호 투자로 부풀려진 실적과 숨겨진 리스크


등등 영상을 보고 있노라면 뭔가 잘못된 방향으로 흘러가고 있다는 느낌이 든다.


결론적으로, The Infographics Show 유튜브 채널은 AI 발전에 대한 장미빛 전망으로 가득한 한국 언론 뉴스와는 좀 다른 시각에서 생각보는 계기가 되었다.


최근 AI관련 하드웨어가 너무 비싸진 느낌이고, 모든 게 너무 과하다는 느낌이 든다.


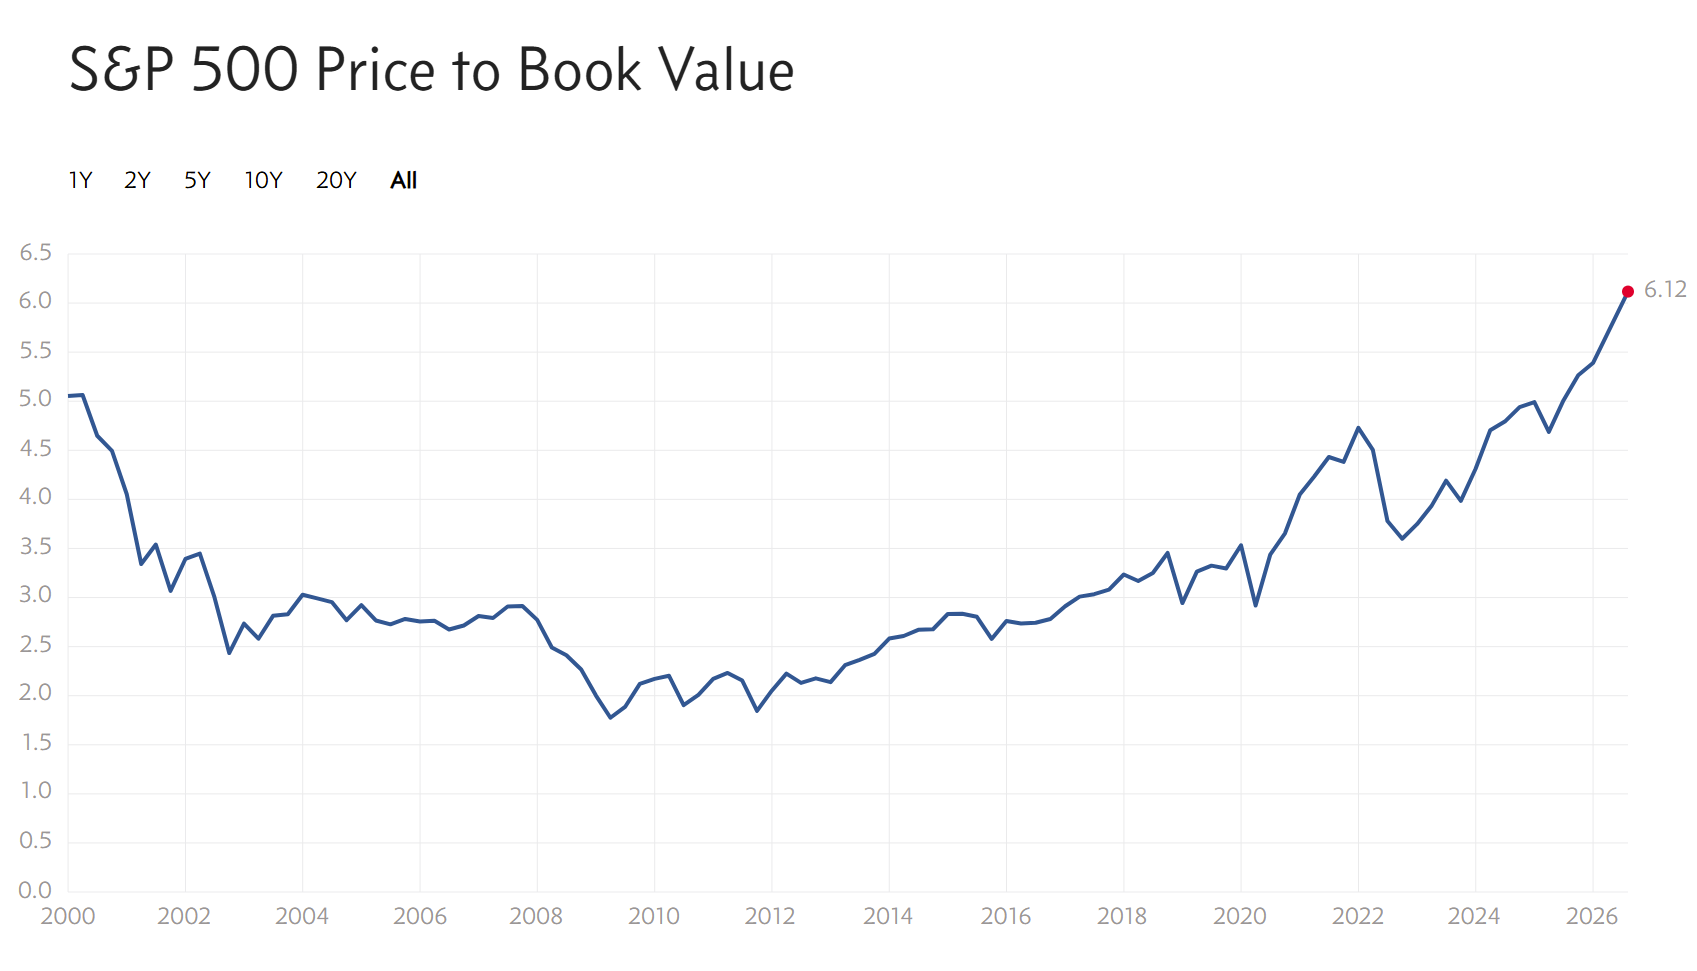
S&P500 시장 PBR이 6이라는 역사적 고점에 도달했다.

(일본 버블경제 고점 니케이 시장 PBR이 5, 닷컴버블 시절 S&P500 시장 PBR이 5.

지금은 PBR기준으로 전후무후한 고평가 상태.)

https://www.multpl.com/s-p-500-price-to-book

워렌 버핏도 지금의 주식시장이 도박판 같다고 비판하면서 역대 최대 현금을 보유하고 있다.

(미래를 알 수 없기에 매크로 환경에 대해서 신경쓰지 않는다고 말하는 워렌 버핏이지만 실제로는 마켓 타이밍을 상당히 정확하게 한다. 1969년 투자조합을 해산했는 데, 이후 1970년대는 미국 주식 시장의 암흑기이었다. 닷컴버블의 피해를 거의 입지 않았은 경력도 있다. 그런 전설적인 투자자가 사상 최대 규모의 현금을 모으고 있다면 위험이 다가오고 있을 가능성이 꽤 있다.)


미국 증시 역사를 보면 1907년에 주식 폭락으로 촉발된 금융 위기가 발생했다.

J.P 모건 주도로 간신히 수습한 후,

금융위기의 리스크를 줄여줄 중앙은행의 필요성에 공감하고 FRB이 세워졌지만,

1929년에는 오히려 더 심각한 금융위기인 대공황이 발생했다.


1907년 공황 발생 100년이 지나서 2008년에 서브프라임 모기지 사태가 발생했다.

1929년 대공황 발생 100주년이 몇 년 안 남은 2026년 현 시점에서 뭔가 너무 과하다는 생각을 지울 수 없다.

100년 주기의 평행세계에 살고 있는 느낌이다.


아직 트럼프의 권력이 유지되고 있고, 11월 중간선거까지 필사적으로 주가를 방어할 테니까, 당장 무슨 일이 생기지는 않을 것이다.

하지만, 중간선거 이후 트럼프가 레임덕에 빠져든다면??

2008년 서브프라임 사태도 아들 부시 대통령의 2번째 임기 마지막 해에 극심한 레임덕 상태에서 발생했다.


1907년 공황보다 1929년 대공황이 훨씬 더 파멸적이었던 것처럼,

몇 년 내로 금융 위기가 발생하면 2008년 서브프라임 모기지 사태보다 훨씬 더 파멸적인 상황이 발생할 것 같은 느낌이다.

(2008년 당시 FRB는 인플레이션에 신경 쓰지 않고 양적완화 정책을 쓸 수 있었지만,

지금은 인플레이션 때문에 FRB가 정책을 구사하기에 제약이 많아졌다.)


지금에서에야 2026년 7월에 발생한 급락 사태의 원인이 AI 집중 투자 헤지펀드인 '시추에이셔널 어웨어니스(Situational Awareness)에 대한 시타델을 비롯한 월가 대자본의 공매도 공격으로 드러나고 있지만, 막상 7월 폭락 중에는 대부분의 사람들이 이유도 모른 채 속수무책 얻어맞기만 했다.

당시 상황을 공매도 공격 입장에서 분석해서, 숏커버(공매도 물량을 되사는 것)로 인한 반등 시점을 거의 정확하게 맞춘 사람이 있다.


https://www.youtube.com/watch?v=6A2mKltIJ6Q


알상무로 통하는 오동석님은 증권사 애널리스트, 헤지펀드 매니저등 다양한 경력의 소유자이며 (상승장 및 롱 포지션보다) 하락장 및 숏 포지션에 대한 남다른 감각이 있다고 알려져 있다. (별명 중에 '숏돌이'도 있는 듯.)


그리고, 반등 시작 시점 뿐만 아니라, 반등 당일 아침에 엄청난 폭등 또한 거의 정확하게 예상했다.

(삼성전자나 SK하이닉스가 상한가를 칠 거라고 예상한 유튜버는 거의 없었다.)

https://www.youtube.com/watch?v=lBPbc_zIX14


알상무가 밝히길 예전에 대세 하락장을 정확하게 맞춰서 숏포지션을 잡았음에도 갑작스러운 단기 반등(=데드캣 바운스)로 인해 200억원 가까운 손실을 입은 경험이 있다고 말하면서, 숏포지션을 잡는 사람은 자기가 죽을 자리를 피해가는 예리한 감각이 없으면 오래 살아남을 수 없다고 말했다.

오랜 숏포지션 운용 경험에서 오는 알상무의 예리한 감각이 놀라울 따름이다.


이번 일을 겪으면서 주식시장이 얼마나 무시무시한 곳인지 새삼 느꼈다.


'투자 이야기' 카테고리의 다른 글

피터 린치 천국 이론  (0) 2026.08.11
The Infographics Show 유튜브 채널  (0) 2026.08.07
미스터 마켓  (2) 2026.07.25
벤저민 그레이엄과 1시간  (0) 2026.07.25
현 시점 미국 주식 장기 투자는 위험.  (0) 2026.07.23

기대치와 현실

책 리뷰 2026. 7. 26. 12:10 Posted by UnHa Kim

'모건 하우젤'의 저서 '불변의 법칙' 제2장 '기대치와 현실'에는 행복에 대한 중요한 실마리를 다루고 있다.


기대치가 현재 상황을 바라보는 시각을 바꾼다.
...
객관적인 부라는 것은 존재하지 않는다. 모든 것은 상대적이며, 대개는 주변 사람들과 비교하기 마련이다.
...
1950년대가 좋았다고 느끼는 이유는 (... 중략 ...) 소득 수준을 뛰어넘는 삶을 꿈꾸며 기대치를 높여야 하는 사회적 압력을 별로 느끼지 못했기 때문이다.
...
오늘날의 경제는 3가지를 만들어내는 데 뛰어나다. '부', '부를 과시하는 태도', '타인의 부에 대한 불타는 시기심'이다.
...
우리의 행복은 전적으로 기대치에 달려 있다.
...
현실을 바꾸는 데에는 온 힘을 쏟으면서 기대치를 관리하는 데에는 노력을 기울이지 않는다.
...
행복한 삶을 위한 제 1원칙은 기대치를 낮추는 것입니다. 비현실적인 기대치를 갖고 있으면 평생 괴로워집니다. - 찰리 멍거
...
부와 행복은 2가지 요소로 이루어진다. '가진 것'(현실)과 '기대하는 것'(기대치)
우리가 훨씬 쉽게 통제할 수 있는 것은 (현실이 아니라) 기대치이다.


부자 동네에 살고, SNS를 많이 하면, 기대치가 높아지는 사회적 압력을 많이 받아서 결국 불행해질 가능성이 높아지는 듯.


어쩌면 행복은 생각보다 가까이에 있었는 지도 모르겠다.


미스터 마켓

투자 이야기 2026. 7. 25. 19:31 Posted by UnHa Kim

벤저민 그레이엄의 '현명한 투자자' 제8장 '투자와 시장의 변동성' 말미에 '미스터 마켓'이라는 유명한 비유가 나온다.

'미스터 마켓'은 조울증에 걸려서 때로는 터무니 없게 높은 가격을 제시하고, 때로는 엄청난 헐값을 제시하기를 매일 반복한다.

조울증 걸린 '미스터 마켓'은 '현명한 투자자'에게 좋은 투자 기회를 선사하는 호갱이다.

우리가 투자 성공을 위해서 해야할 일은 '미스터 마켓'이 제공하는 기회는 잘 이용하는 것 뿐이다.


이번에 한국 주식 시장 역사상 최고의 강세장을 경험할 때 '미스터 마켓'이 흥분한 상태라는 사실을 깨닫지 못했다.

오히려, '미스터 마켓'의 일부가 되었거나 최소한 그 분위기에 휩쓸렸다.


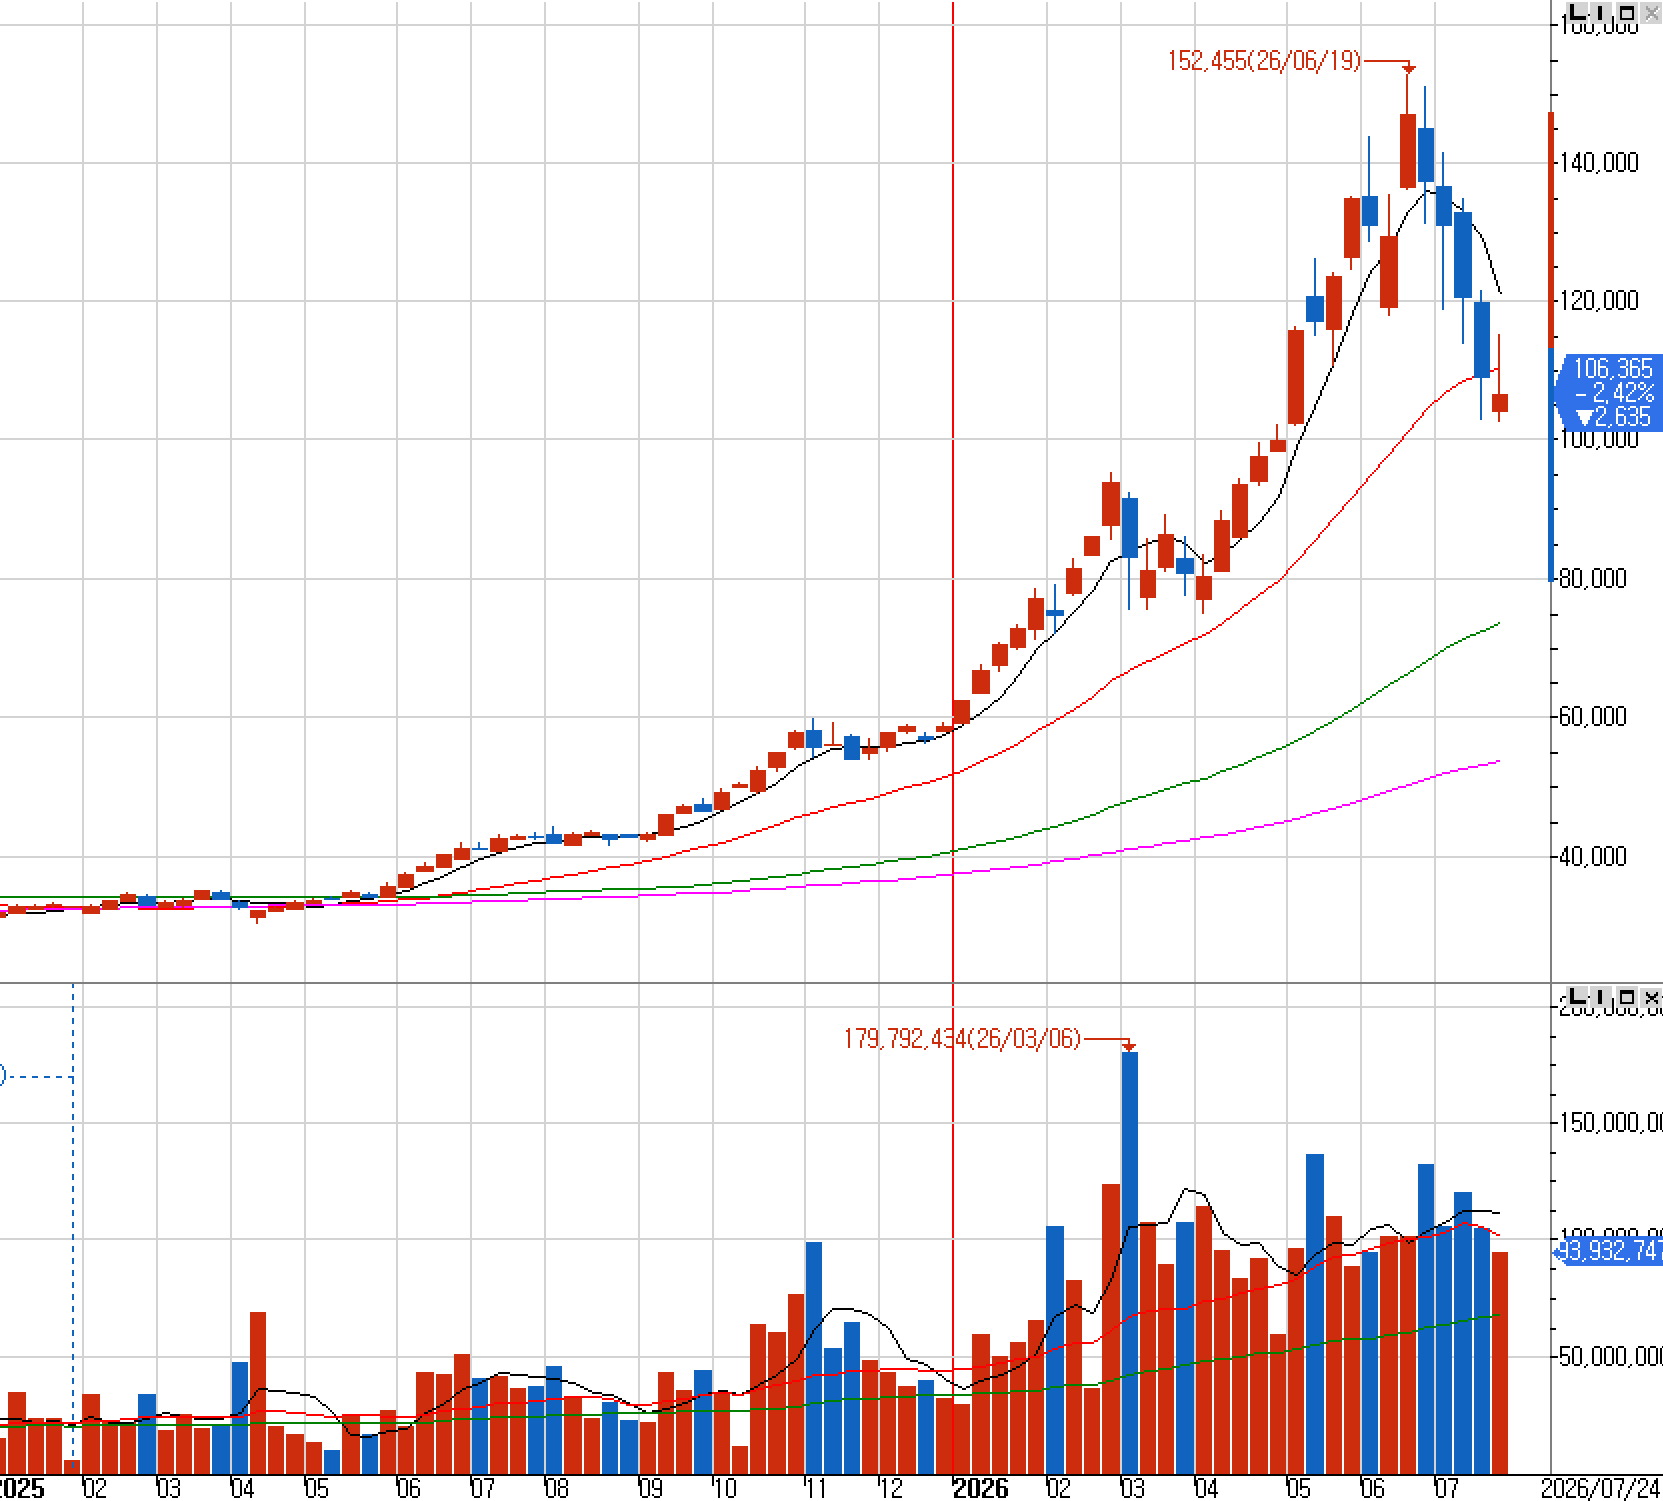
고점 대비 -20% 가량 조정을 받은 현재 '미스터 마켓'의 흥분이 가라앉고 있다는 것은 느낄 수 있다.

하지만, '미스터 마켓'이 이제 막 풀이 죽기 시작했는 지, 헐값을 제시할만큼 많이 비관적인지 판단이 안 된다.


책으로 읽을 때는 쉬웠는 데, 현실에서는 왜 이렇게 상황 파악이 안 될까?


투자는 단순하지만 쉽지 않다. - 워렌 버핏


KODEX 200 주봉 차트


벤저민 그레이엄과 1시간

투자 이야기 2026. 7. 25. 18:56 Posted by UnHa Kim

"벤자민 그레이엄과 한 시간(An Hour with Mr. Graham)"은 벤저민 그레이엄 사망 6개월 전 그레이엄의 자택에서 진행된 유명한 인터뷰이다.


"벤자민 그레이엄과 한 시간(An Hour with Mr. Graham)"  원문 PDF 링크 : https://www.grahamanddoddsville.net/wordpress/Files/Gurus/Benjamin%20Graham/an-hour-ben-graham.pdf


인상적인 내용 몇 가지만 짚어본다.


벤저민 그레이엄은 바람직한 펀드 운용 방식에 대해서 언급했는 데, 지수 추종 인덱스 펀드와 비슷하게 포트폴리오를 구성한 후 수익율 개선을 위한 약간 변형이 이루어지는 방식이 바람직하다고 말했는 데, 실제로 21세기 현재 상당수의 펀드가 그런 식으로 운용되고 있다

금융업의 미래를 수십년 앞서 내다본 통찰력이라고 느꼈다.


그리고, 본인은 주식 투자가 너무 쉬워서 (지적 도전이 느껴지지 않아서) 흥미를 잃었으며, PER/PBR/배당수익율/NCAV등 간단한 가치 지표 기준으로 저평가 된 종목 그룹에 분산 투자하기만 해도 괜찮은 성과를 얻을 수 있다고 말했다.

구체적으로 PER가 10을 넘지 않으면서 국채 금리의 2배 이상의 기대수익율(=PER의 역수)를 갖는 종목을 선정하는 방식을 가장 선호한다고 말하는 데, 실제로 백테스를 돌려보면 이 말은 21세기에도 유효하다.

(언급된 4개 지표 모두 장기간에 걸쳐서 시장 평균을 상회하는 투자 성과를 내는 것도 맞고, 4개 지표 중에 PER가 가장 수익율이 좋다는 것도 맞다. )


또한, 주식 시장 참여자들은 과거의 반복된 실패의 역사에도 불구하고, 먼 미래의 꿈을 약속하는 유망한 업종/종목을 쫓아다니는 것을 멈추지 않을 것이며, 그 결과는 딱히 좋지 않을 것으로 예상한다.

벤저민 그레이엄이 사망한 지 50년 가량 흐른 2026년 7월 현재 한국인들도 반도체 업종에 열광하다가 패닉에 빠져있다.


내재가치라는 개념을 만들어낸 천재의 통찰력은 사후 50년이 지나도 틀린 게 하나도 없는 것 같다.


(이하 원문 AI 번역. 구글 Gemma 4 26B AI 로 번역 후 약간 수정.)


그레이엄과의 한 시간
하트만 L. 버틀러 주니어 (Hartman L. Butler, Jr., C.F.A.)
캘리포니아주 라호야
1976년 3월 6일

(... 아이스 브레이킹 대화 내용 생략 ...)


HB: 투자 분야에서의 지난 삶을 되돌아볼 때, 주요한 발전이나 중요한 사건은 무엇이었다고 말씀하시겠습니까? 1914년에 월스트리트에 입문하셨지요?

그레이엄: 음, 첫 번째 일은 전형적이었습니다. 특별한 호의로 시작할 때 주급을 10달러가 아닌 12달러를 받았습니다. 그 다음 일은 두 달 뒤 제1차 세계대전이 발발하며 증권 거래소가 폐쇄된 것이었습니다. 제 급여는 10달러로 삭감되었는데, 이는 모든 젊은이의 시작이 그렇듯 전형적인 일 중 하나였습니다. 그리고 저에게 정말 중요했던 다음 사건은 15년 동안 비교적 꾸준한 성공을 거둔 것 외에, 바로 1929년의 주식 시장 폭락이었습니다.

HB: 폭락이 올 것을 미리 알고 계셨나요? 아니면 두려우셨나요?

그레이엄: 아니요. 제가 알았던 것은 주가가 너무 높다는 사실뿐이었습니다. 저는 투기적인 인기 종목들은 피했습니다. 좋은 종목을 보유하고 있다고 느꼈지만, 부채가 있었는데, 그것이 실수였습니다. 그래서 1929년부터 1932년 사이의 시기를 아주 힘들게 견뎌내야 했습니다. 이후로는 그 실수(레버리지)를 반복하지 않았습니다.

HB: 1929년 폭락을 실제로 예견한 사람이 있었나요?

그레이엄: 밥슨(Babsons)은 알고 있었습니다. 하지만 그는 5년 전부터 매도를 시작했죠.

HB: 그리고 1932년에 다시 회복하기 시작하셨나요?

그레이엄: 네, 그 시기를 잘 견뎌냈습니다. 1937년쯤 되었을 때 저희의 재무 상태는 1929년 수준으로 회복되었습니다. 그 이후로는 꽤 순조롭게 진행되었습니다.

HB: 1937~1938년의 하락장 때에는 더 잘 대비되어 있으셨나요?

그레이엄: 음, 우리 이사 중 한 명이 제안한 건전한 방안에 따라서 절차에 몇 가지 변화를 주었습니다..  우리는 이전에 시도했던 몇 가지를 포기하는 대신, 일관되게 성공적이었던 방식에 더 집중했습니다. 우리는 잘 해냈습니다. 1948년에 GEICO 투자를 했고, 그때부터 우리는 매우 영리한 사람들이 된 것처럼 보였습니다.

HB: 1940~1941년 사이의 약세장 때는 어땠습니까?

그레이엄: 아, 그건 그저 전형적인 침체기였습니다. 우리는 그 해에도 돈을 벌었습니다.

HB: 제2차 세계대전이 발발한 후에도 돈을 버셨나요?

그레이엄: 네, 그랬습니다. 사업을 운영하는 데 큰 문제가 없었습니다. 그래서 1950년 이후로는 약간 흥미를 잃었습니다. 1956년쯤 저는 은퇴하고 캘리포니아로 이사하기로 결심했습니다. 저는 비즈니스 방식을 확립하여 해결해야 할 근본적인 문제가 더 이상 없는 지점에 도달했다고 느꼈습니다. 우리는 만족스러운 수준으로 잘 운영되고 있었고, 나타나는 문제들은 특별한 흥미를 끌지 못하는 과거에 반복된 문제들 뿐이었습니다.

약 6년 후, 우리는 그레이엄-뉴먼(Graham-Newman) 법인을 청산하기로 결정했습니다. 주된 이유는 경영 승계가 만족스럽게 확립되지 않았기 때문입니다. 우리에게 기대할 만한 특별한 일이 더 이상 없다고 느꼈습니다. 원했다면 거대한 기업으로 키울 수도 있었지만, 우리는 자본을 최대 1,500만 달러로 제한했습니다. 요즘 시점에서는 아주 작은 액수죠. 우리의 관심사는 연간 최대 수익률을 낼 수 있는가 하는 것이었습니다. 총액의 문제가 아니라 우리가 달성할 수 있는 연간 수익률이 우리의 관심사였습니다.

HB: 당신의 고전 텍스트인 《증권분석(Security Analysis)》은 언제 쓰기로 결심하셨나요?

그레이엄: 1925년쯤 월스트리트에서 11년 정도 일한 후, 책을 쓸 수 있을 만큼 충분히 알게 되었다고 생각했습니다. 하지만 다행히도 책을 쓰기 전에 주제에 대해 더 배우라는 영감을 얻었고, 가능하다면 가르치는 일부터 시작하기로 했습니다. 저는 컬럼비아 경영대학원의 계속 교육 과정에서 강사로 활동했습니다. 1928년에 '증권분석과 재무'라는 이름의 강의를 했는데, 수강생이 150명이나 되었습니다. 당시 월스트리트가 정말 호황이었던 시기였습니다.

결과적으로 데이브 도드(Dave Dodd)와 함께 실제로 책을 쓰는 데는 1934년이 되어서야 했습니다. 그는 제 첫해 제자였습니다. 데이브는 당시 컬럼비아의 조교수였으며 더 많은 것을 배우고 싶어 했습니다. 당연히 책을 쓰는 데 그는 없어서는 안 될 존재였습니다. 초판은 1934년에 나왔습니다. 사실, 그 책은 제가 브로드웨이에서 공연했던 연극이 딱 일주일 동안 상영되고 막을 내린 시점과 비슷하게 출간되었습니다.

HB: 브로드웨이에서 연극을 하셨나요?

그레이엄: 네, "Baby Pompadour" 또는 "True to the Marines"라는 제목으로 두 가지 제목으로 두 번 공연되었습니다. 성공적이지는 않았죠. 다행히 《증권분석》은 훨씬 더 성공적이었습니다.

HB: 그 책이 바로 그 유명한 책이었지요?

그레이엄: 사람들은 그것을 "그레이엄과 도드의 성경"이라고 불렀습니다. 네, 이제 저는 오랫동안 열정을 쏟았던 증권 분석의 세부 사항들에 대해서는 흥미가 많이 사라졌습니다. 저는 그 세부 사항들이 상대적으로 중요하지 않다고 느끼며, 어떤 면에서는 제가 업계 전체의 발전 방향과 반대되는 입장을 취하게 되었습니다. 저는 몇 가지 기법과 단순한 원칙만으로도 충분히 성공할 수 있다고 생각합니다. 핵심은 올바른 일반 원칙을 갖고 그것을 고수하는 성격(character)을 갖는 것입니다.

HB: 제 경험으로는, 경영자의 자질이 가져오는 커다란 차이를 이해하려면 산업을 공부해야 한다고 생각합니다. 이것이 분석가가 투자 판단에 기여할 수 있는 부분이라고 봅니다.

(그레이엄은 단순한 접근법을 강조했는 데 이해 못하고 곧바로 엉뚱한 소리하는 인터뷰어...)

그레이엄: 그 점은 부정하지 않겠습니다. 하지만 이러한 선택적 접근법을 적용할 때 분석가가 전반적으로 얼마나 성공적일 수 있을지에 대해서는 상당한 의구심이 있습니다. 제가 지난 몇 년간 제 작업에서 강조해 온 것은 '그룹 접근법(group approach)'입니다. 개별 기업에 대한 관심은 아주 적게 가지면서, 저평가되어 있다는 단순한 기준을 충족하는 주식 그룹을 사려고 노력하는 것입니다. 최근 보통주에 적용된 3가지 단순한 방법에 관한 제 기고문은 귀하의 세미나 논문집 중 하나에 실린 바 있습니다. 


저는 50년 동안의 연구, 즉 이러한 단순한 방법들을 무디스 산업 주식 그룹의 모든 주식에 적용한 연구를 막 마무리하고 있습니다. 결과가 지난 50년 동안 매우 좋다는 것을 발견했습니다. 다우 존스 지수보다 두 배는 더 높은 성과를 냈습니다. 그래서 저의 열정은 선택적 접근에서 그룹 접근법으로 옮겨갔습니다. 제가 원하는 것은 보통의 경우 채권 이자율의 두 배가 되는 이익 수익률(PER 역수)입니다. 배당 기준이나 자산 가치 기준(PBR)을 적용해도 좋은 결과를 얻을 수 있습니다. 제 연구에 따르면 가장 좋은 결과는 단순한 이익 기준에서 나옵니다.

HB: 저는 우리가 이익 수익률(earnings yield) 대신 주가수익비율(PER)을 사용하는 것이 너무 안타깝다고 항상 생각해 왔습니다. 주가가 이익의 40배가 아니라, 2.5%의 이익 수익률로 거래되고 있다는 것을 이해하는 것이 훨씬 쉬울 텐데 말입니다.

그레이엄: 맞습니다. 이익 수익률이 훨씬 더 과학적이고 논리적인 접근법일 것입니다.

HB: 그렇다면 배당 성향이 50%라고 할 때, 이익 수익률의 절반을 지속 가능한 배당 수익률의 추정치로 사용할 수 있겠군요.

그레이엄: 그렇습니다. 기본적으로 저는 이익 수익률 측면에서 이자율의 두 배를 원합니다. 하지만 대부분의 해에 AAA급 채권 이자율은 5% 미만이었습니다. 결과적으로 저는 제한을 두었습니다. 이자율이 5% 미만일 때도 PER 10이하, 현재처럼 이자율이 7% 이상일 때는 PER 7(기대수익율 = PER 역수 = 1/7 = 14% = 2*7% = 채권 수익율 2배)이하로 설정합니다. 따라서 일반적으로 저의 매수 지점은 현재 AAA 금리의 두 배이며, 최대 배수는 10배에서 7배 사이가 됩니다. 제 연구는 이를 바탕으로 합니다. 저는 작년에 시카고에서 몰도브스키(Molodovsky) 상을 받았습니다.

HB: 이 연구를 거의 완료하셨다고 들었습니다.

그레이엄: 상상해 보십시오. 최소한의 노력으로 공통 주식 투자에서 좋은 결과를 얻을 수 있는 거의 완벽한 방법이 있는 것처럼 보입니다. 너무 좋아서 믿기 어렵습니다. 하지만 60년의 경험을 통해 제가 말씀드릴 수 있는 것은, 제가 만든 어떤 테스트에서도 이 방법은 견뎌낸다는 것입니다. 저는 다른 사람들이 이것을 비판하도록 권해보고 싶을 정도입니다.

HB: 당신이 저술 활동을 줄이게 된 시기와 우연히도 많은 교수가 '랜덤 워크(random walk)' 이론을 연구하기 시작했습니다. 이에 대해 어떻게 생각하십니까?

그레이엄: 글쎄요, 그들이 모두 매우 성실하고 진지한 분들이라는 점은 의심하지 않습니다. 하지만 그들의 연구 결과와 실제 투자 결과 사이에 타당한 연결 고리를 찾기는 어렵습니다. 사실, 그들은 정보가 이미 사람들에게 퍼져 있기 때문에 가격이 논리적인 가격을 형성한다는 의미에서 시장이 효율적이라고 말합니다. 그것이 사실일 수는 있지만, 정보가 그렇게 널리 퍼져 있기 때문에 결과적인 가격이 논리적이라는 생각은 완전히 틀렸습니다. 월스트리트에서 만들어진 가격이 '올바른 가격'이 무엇인지에 대한 지적인 정의에 비추어 볼 때, 어떻게 그것이 올바른 가격이라고 말할 수 있는지 이해할 수 없습니다.

HB: 학계의 뛰어난 연구들에 균형을 맞추기 위해 실무 분석가들의 기여가 더 많지 않은 점은 유감입니다.

그레이엄: 제가 주식을 매수하는 것에 대해 이야기할 때, 저는 달러와 센트, 이익과 손실, 주로 이익의 관점에서 매우 실무적으로 이야기합니다. 만약 운전자본이 50달러인 주식이 32달러에 거래된다면, 그것은 흥미로운 주식이라고 할 것입니다. 그런 종류의 회사 30개를 산다면 반드시 돈을 벌게 되어 있습니다. 그렇게 하면 잃을 수 없습니다. 이 접근법에는 두 가지 질문이 있습니다. 첫째, 운전자본 가치의 3분의 2 가격에 주식을 산다면 그것이 그룹의 저평가를 나타내는 신뢰할 만한 지표라고 말하는 것이 맞느냐는 것입니다. 그것은 우리 자신의 사업 경험이 증명해 준 바 있습니다. 두 번째 질문은, 다른 방법이 있느냐는 것입니다.

HB: 다른 방법이 있을까요?

그레이엄: 음, 당연히 제가 오늘 오후에 계속 이야기한 것은 증권의 가치에 대한 단순한 기준을 적용하는 것입니다. 하지만, 다른 모든 사람들이 하려는 것은 먼 미래를 예측해서 '제록스(Xerox)'나 '3M' 같은 기업을 찾아내려고 하다가, 혹은 내년에 반도체 산업이 좋을 것이라고 결정하는 식이죠. 이것들 (불확실한 미래 전망에 근거한 투자 결정 혹은 유망 업종 쫓아다니기)은 신뢰할 수 있는 방법으로 보이지 않습니다. (단순하고 확실한 방법을 놔두고 굳이) 바쁘게 지낼 다른 방법들을 많이 있는 것은 확실합니다.

HB: 30년 전에도 그렇게 말씀하셨을까요?

그레이엄: 아니요, 30년 전에는 그렇게 부정적인 태도를 취하지 않았을 것입니다. 하지만 그때 저의 긍정적인 태도는, 저평가된 개별 기업들의 사례를 충분히 찾을 수 있을 것이라는 점이었을 것입니다.

HB: 효율적 시장을 주장하는 사람들이 어떤 면에서는 상황을 혼란스럽게 만들지 않았나요?

그레이엄: 글쎄요, 그들의 주장이 옳다면 사람들이 해야 할 일은 주가 움직임을 연구하고 그 해석으로부터 이익을 얻으려고 노력하는 것입니다. 저에게 그것은 별로 고무적이지 않은 결론입니다. 왜냐하면 제가 지난 60년 동안 월스트리트에서 관찰한 것은, 사람들이 주식 시장에 무슨 일이 일어날지 예측하는 데 성공하지 못한다는 것이었기 때문입니다.

HB: 그것은 확실한 사실입니다.

그레이엄: "월스트리트 위크(Wall Street Week)"를 들어보면 그들 중 누구도 주식 시장이 어떻게 움직일 지에 대해서 특별한 권위있는 의견이 없다는 것을 알 수 있습니다. 모두 의견이 있고, 물어보면 기꺼이 표현하겠지만, 그들의 의견이 옳다고 주장하지는 않을 것입니다.

HB: 인덱스 펀드(Index funds)에 대해서는 어떻게 생각하십니까?

그레이엄: 저는 그것에 대해 매우 확고한 견해를 가지고 있습니다. 기관 펀드들이 관리되어야 하는 방식은, 최소한 상당수의 펀드는 인덱스 개념, 즉 S&P 500 지수 중 100~150개 종목의 결과와 동일한 방식으로 시작해야 한다고 생각합니다. 그다음 펀드 매니저들에게 그 변형된 모델(variation)을 만들 수 있는 특권을 주되, 그들이 도입한 변형된 모델의 성공에 대해 개인적인 책임을 지게 해야 합니다. 저는 기본적으로 보상이 S&P 지수와 같은 인덱스와 동일한 결과를 내거나, 혹은 그 인덱스를 얼마나 개선했느냐에 따라 측정되어야 한다고 생각합니다. 대부분 펀드 매니저들은 이러한 인덱스 펀드에 기반한 아이디어를 받아들이지 않는데, 그 이유는 실무적으로 불가능해서가 아니라, 고객마다 요구 사항이 다르기 때문이라는 것입니다. 저는 모든 투자자들 각각의 요구 사항이 다르다는 주장은 납득이 되지 않습니다. 모든 투자는 만족스러운 결과를 요구하며, 만족스러운 결과는 누구에게나 거의 동일하다고 생각합니다. 따라서 지난 20년 동안의 경험을 비추어 볼 때, 엄청난 업무량, 고도의 지능, 긴 회의를 하는 것보다 S&P500 지수를 추종하는 편이 수익율이 더 높았을 것이라고 생각합니다.

HB: 그레이엄 선생님, 이제 막 증권 분석가나 공인재무분석사(CFA)가 되려는 젊은 남녀들에게 어떤 조언을 해주시겠습니까?

그레이엄: 주식 시장의 과거 기록을 공부하고, 자신의 역량을 공부하며, 자신에게 적합하다고 느끼는 투자 접근법을 식별할 수 있는지 찾아보라고 권하겠습니다. 그리고 만약 그런 방법을 찾았다면, 다른 사람들이 무엇을 하고 무엇을 말하는지에 상관없이 그것을 밀고 나가라고 하십시오. 자신만의 방법을 고수하십시오. 그것이 우리가 우리 사업을 운영하며 했던 방식입니다. 우리는 결코 군중을 따르지 않았으며, 저는 그것이 젊은 분석가들에게 유리하다고 생각합니다. 만약 그들이 《증권분석》보다는 《현명한 투자자(The Intelligent Investor)》를 읽고, 우리가 말한 것 중에서 수익성이 있다고 생각되는 접근법을 선택한다면, 그것을 실행하고 고수해야 한다고 말하겠습니다. 제 조카 중 한 명이 몇 년 전 월스트리트에서 일을 시작하며 조언을 구하러 온 적이 있습니다. 저는 그에게 이렇게 말했습니다. "딕, 내가 너에게 줄 실질적인 조언이 있다. 폐쇄형 투자 회사(closed-end investment companies)를 평균적으로 15% 할인된 가격에 살 수 있단다. 친구들을 모아 매달 일정 금액을 그 할인된 가격의 폐쇄형 회사에 넣게 하면 너는 게임에서 앞서 나가게 될 것이고 잘 해낼 거야." 그는 실제로 그렇게 했고, 그 기초 위에서 사업을 시작하는 데 큰 어려움이 없었습니다. 그것은 잘 맞아떨어졌고, 그 후 대세 상승장이 오자 당연히 그는 다른 분야로 옮겨가서 나중에 엄청난 투기적 사업을 했습니다. 하지만 적어도 그는 건전한 기초 위에서 시작했다고 생각합니다. 건전한 기초 위에서 시작한다면 이미 절반은 성공한 셈입니다.

HB: 월스트리트나 전형적인 분석가들, 펀드 매니저들이 "고-고(Go-Go)" 펀드, 성장 숭배, 단일 결정 주식(one-decision stocks : 한 번 사면 평생 보유해도 괜찮을 주식. 당시 유행했으나 세상에 그런 종목은 무척 드물고, 대부분 손실로 끝남.), 이중 시장(two-tier market) 등의 교훈을 배웠다고 생각하십니까?

그레이엄: 아니요. 사람들은 부르봉 왕가의 왕정복고에 대해서 "그들은 아무것도 잊지 않으며, 아무것도 배우지 않는다"(프랑스 혁명을 거치면서도 교훈을 얻지 못하고, 낡은 왕정에 대한 향수를 잊지 못하고 되돌아간 것을 풍자)라고 말하곤 합니다. 저도 월스트리트 사람들도 부르봉 왕조와 마찬가지로 역사나 경험으로부터 아무것도 배우지 못하고, 예전의 나쁜 습관(불확실한 먼 미래 예측에 근거한 투자 판단, 유망 업종 쫓아다니기등)으로 되돌아간다고 말하겠습니다. 저는 월스트리트 사람들의 미래 행동이 개선될 것이라는 기대감이 전혀 없습니다. 인간이 존재하는 한 탐욕, 즉 과도한 희망과 공포 같은 것들은 우리와 함께할 것입니다. 영국의 경제학자 베이지엇(Bagehot)은 공황이 어떻게 발생하는지를 묘사하며 유명한 구절을 남겼습니다. 일반적으로 사람들에게 돈이 있으면 그것은 잃을 준비가 된 상태이며, 사람들은 그것으로 투기를 하다가 잃게 됩니다. 그것이 공황이 일어나는 방식입니다. 저는 월스트리트에 대해 매우 회의적입니다.

HB: 하지만 월스트리트와 전국 곳곳에는 잘 해내는 독립적인 사상가들도 있지 않습니까?

그레이엄: 네, 월스트리트에서 성공하기 위해서는 두 가지 요건이 있습니다. 첫째, 올바르게 생각해야 하고, 둘째, 독립적으로 생각해야 합니다.

HB: 그렇군요, 올바르고 독립적인 사고 말입니다. 지금 라호야에는 햇살이 비치기 시작하고 있군요. 월스트리트에 비칠 햇살은 어떻게 보이십니까?

그레이엄: 시장의 바닥을 찍었던 1974년 중반 이후로 햇살은 충분히 비쳤습니다. 제 추측으로는 월스트리트는 전혀 변하지 않았습니다. 현재의 낙관론은 과도해질 것이고, 다음번의 비관론 또한 과도해질 것입니다. 그러면 여러분은 다시 회전목마(혹은 시소나 쳇바퀴) 타듯이 같은 패턴을 반복할 것입니다. 지금 주식 시장 전체는 제 의견으로 과대평가되어 있지 않습니다. 하지만 아무도 1970년과 1973~1974년의 상황이 향후 5년 내에 반복될 가능성에 대해서는 걱정하지 않는 것 같습니다. 분명히 아무도 그 질문에 대해 생각해보지 않았습니다. 하지만 그러한 경험들은 향후 5년 내에 반드시 반복될 것입니다. 전 재산을 걸 수 있을만큼 확신합니다.

HB: 매우 즐겁고 자극적인 방문이었습니다. 샬럿빌(Charlottesville)에서 선생님의 회고록 원고를 받기를 기대하겠습니다. 정말 감사합니다, 그레이엄 선생님!

예전에는 게시물이 불과 5~6개 있는 (막 개설한 듯한) 블로그 주인장들이 게시물 내용과 무관한 댓글을 달더니,

이제는 '약관 위배로 인해서 폐쇄되어 접근이 제한된 블로그' 주인장들이 게시물 내용과 무관한 댓글을 다는 상황이 반복되고 있다.


언론에 들었던 로맨스 스캠의 냄새가 나서 그런 댓글은 올라오는 족족 삭제하고 있다.

이런 것도 최근 논란이 되었던 동남아 범죄 조직에 속한 한국인이 하는 건가??